

বিশ্বের ঋণ ৩৬৫ ট্রিলিয়ন ডলার, কারা বইবে বোঝা
বিশ্বজুড়ে সরকার, ব্যবসাপ্রতিষ্ঠান ও সাধারণ মানুষের সম্মিলিত ঋণ ছাড়িয়েছে ৩৬৫ ট্রিলিয়ন ডলার। শুধু গত ছয় মাসেই বেড়েছে ১০ ট্রিলিয়ন ডলারের বেশি। ছবি: বাংলাবাজার ক্রিয়েটিভ
বাংলাবাজার প্রতিবেদন
প্রকাশ: ২২ অক্টোবর ২০২৬। ০৫:৫২ পিএম
আপডেট: ০৯ নভেম্বর ২০২৬। ১২:৫১ পিএম
বিশ্বজুড়ে সরকার, ব্যবসাপ্রতিষ্ঠান ও সাধারণ মানুষের সম্মিলিত ঋণ ছাড়িয়েছে ৩৬৫ ট্রিলিয়ন ডলার। শুধু গত ছয় মাসেই বেড়েছে ১০ ট্রিলিয়ন ডলারের বেশি। ঋণের পাহাড় যত উঁচু হচ্ছে, তার সুদ পরিশোধের খরচও তত বাড়ছে।
উন্নত অর্থনীতিগুলো এক বছরেই সরকারি বন্ডের সুদ বাবদ ব্যয় করেছে ৩ দশমিক ৩ ট্রিলিয়ন ডলারের বেশি, যা বিশ্বের মোট সামরিক ব্যয়ের চেয়েও বেশি। এই সংকটের অন্যতম দৃশ্যমান উদাহরণ ফ্রান্স। দেশটিতে সরকারি ঋণের ক্রমবর্ধমান ব্যয় আর জনসেবায় বরাদ্দের টানাপোড়েনের মধ্যে লাখো মানুষ রাস্তায় নেমেছেন।
প্রশ্ন উঠছে, ঋণের সুদ মেটাতেই যদি সরকারের বিপুল অর্থ চলে যায়, তাহলে শিক্ষা, স্বাস্থ্য কিংবা সামাজিক সুরক্ষার মতো খাতগুলোর ভবিষ্যৎ কী?
ইউরোপের রাজপথে এখন যে অসন্তোষ দেখা যাচ্ছে, তার পেছনে কেবল জীবনযাত্রার ব্যয় বৃদ্ধি কিংবা মজুরি নিয়ে ক্ষোভ নেই। এই বিক্ষোভগুলো ক্রমেই মহাদেশটির গভীরতর অর্থনৈতিক সংকটের প্রতিচ্ছবি হয়ে উঠছে। বছরের পর বছর ধরে নেওয়া বিপুল সরকারি ঋণ, সেই ঋণের ক্রমবর্ধমান সুদ এবং সীমিত বাজেটের মধ্যে নাগরিকদের প্রত্যাশা পূরণের কঠিন সমীকরণ এখন ইউরোপের সরকারগুলোর সামনে।
গত কয়েক সপ্তাহে ফ্রান্স, বেলজিয়াম, ইতালি ও পর্তুগালের রাস্তায় নেমেছেন কয়েক লাখ মানুষ। তাদের অভিযোগ, নিত্যপ্রয়োজনীয় পণ্যের দাম বাড়ছে, কিন্তু সেই অনুপাতে মজুরি বাড়ছে না। আবাসন ব্যয় অনেকের নাগালের বাইরে চলে যাচ্ছে। অন্যদিকে পর্যাপ্ত অর্থায়নের অভাবে শিক্ষাব্যবস্থাও নানা সংকটে পড়ছে।
অধিকাংশ বিক্ষোভ শান্তিপূর্ণ থাকলেও কিছু জায়গায় পুলিশের সঙ্গে সংঘর্ষ, দোকানপাটে লুটপাট ও অগ্নিসংযোগের ঘটনা ঘটেছে।
আর এই অস্থিরতার কেন্দ্রে রয়েছে ফ্রান্স। দেশটির স্বরাষ্ট্র মন্ত্রণালয়ের হিসাবে, এক শনিবারেই সারা দেশে বিক্ষোভে অংশ নিয়েছেন সাড়ে পাঁচ লাখের বেশি মানুষ। এর আগে কয়েক সপ্তাহ ধরে শিক্ষা ও জীবনযাত্রার ব্যয় নিয়ে শিক্ষার্থীদের আন্দোলন চলছিল।
কিন্তু ফ্রান্সের এই সংকটকে কেবল একটি দেশের রাজনৈতিক অস্থিরতা হিসেবে দেখলে পুরো চিত্রটি বোঝা যাবে না। এর সঙ্গে জড়িয়ে আছে বৈশ্বিক ঋণব্যবস্থার এমন এক বাস্তবতা, যেখানে সরকারগুলোকে আগের ঋণের সুদ মেটাতেও ক্রমেই বেশি অর্থ ব্যয় করতে হচ্ছে।
পরিস্থিতি এমন পর্যায়ে পৌঁছেছে যে ফ্রান্সের ১০ বছর মেয়াদি সরকারি ঋণের খরচ ২০০২ সালের পর সর্বোচ্চ পর্যায়ে উঠেছে। অর্থাৎ দুই দশকের বেশি সময়ের মধ্যে দেশটিকে এখন সবচেয়ে ব্যয়বহুল শর্তে দীর্ঘমেয়াদি ঋণ নিতে হচ্ছে।
আর এর তাৎপর্য অনেক গভীর। সরকারের বাজেট সীমাহীন নয়। ঋণের সুদ পরিশোধে যত বেশি অর্থ চলে যাবে, নতুন স্কুল, হাসপাতাল, অবকাঠামো কিংবা পেনশনের মতো খাতে তত বেশি চাপ তৈরি হবে। ফলে অর্থনৈতিক সংকটটি ধীরে ধীরে একটি রাজনৈতিক প্রশ্নেও রূপ নিচ্ছে; রাষ্ট্রের অর্থ শেষ পর্যন্ত কোথায় ব্যয় হবে? পুরোনো ঋণের দায় মেটাতে, নাকি নাগরিকদের বর্তমান প্রয়োজন পূরণে?
সরকার কীভাবে ঋণ নেয়, আর কেন সেই ঋণ এত গুরুত্বপূর্ণ
সরকারের ঋণ নেওয়ার প্রক্রিয়াটি বোঝার জন্য প্রথমে সাধারণ একটি বিষয় জানা জরুরি। ব্যক্তি কিংবা ব্যবসাপ্রতিষ্ঠানের মতো সরকারও তার প্রয়োজন মেটাতে ঋণ নেয়। তবে সাধারণ মানুষের মতো ব্যাংকে গিয়ে ঋণ নেওয়ার পরিবর্তে সরকার সাধারণত বন্ড ইস্যু করে অর্থ সংগ্রহ করে।
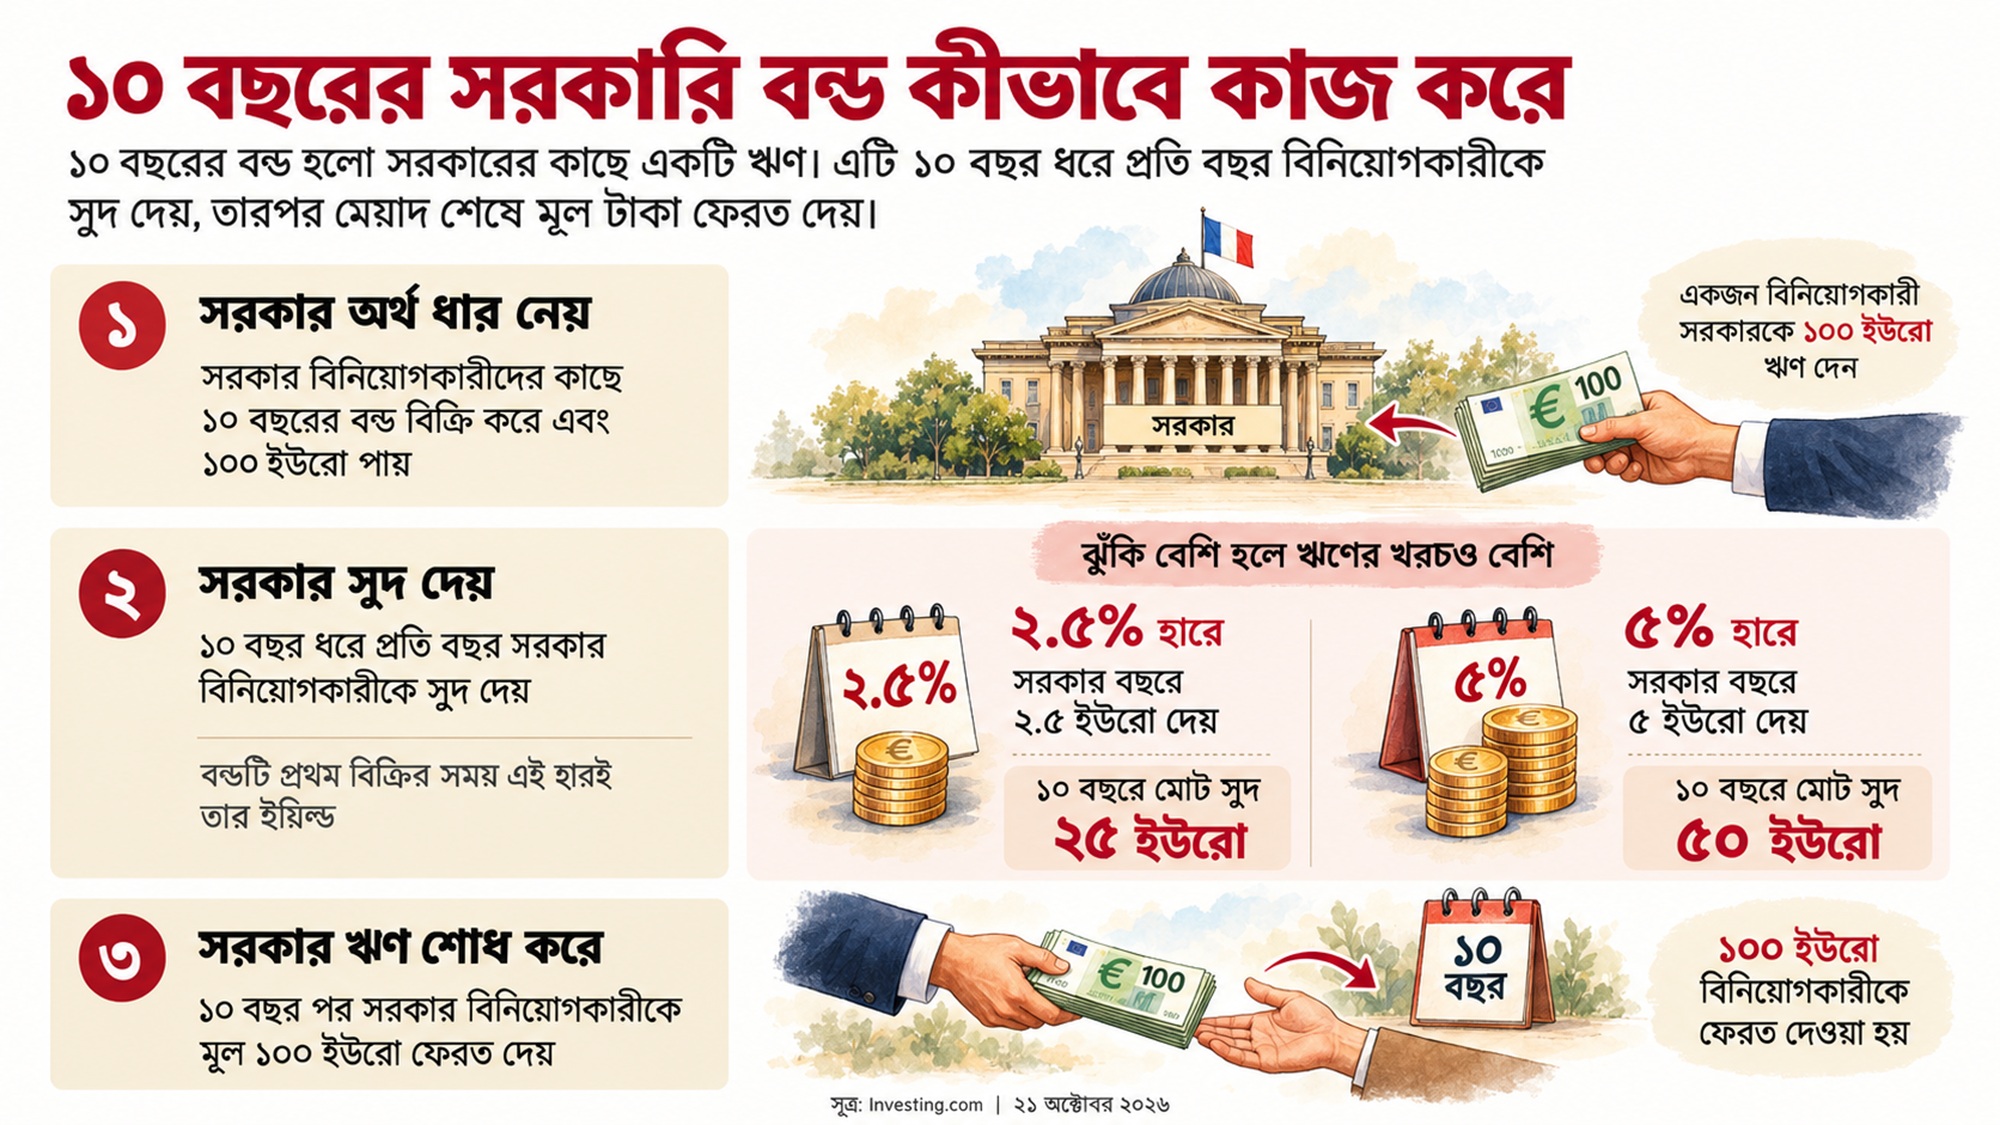
সরকারি বন্ড মূলত একটি ঋণপত্র। কোনো বিনিয়োগকারী এই বন্ড কিনলে তিনি সরকারকে নির্দিষ্ট সময়ের জন্য অর্থ ধার দেন। বিনিময়ে সরকার নির্ধারিত শর্তে সুদ পরিশোধ করে এবং মেয়াদ শেষে মূল অর্থ ফেরত দেওয়ার প্রতিশ্রুতি দেয়।
ধরা যাক, কোনো বিনিয়োগকারী ১০০ ইউরো দিয়ে ১০ বছর মেয়াদি একটি সরকারি বন্ড কিনলেন। বন্ডটির বার্ষিক নির্ধারিত সুদের হার ২ দশমিক ৫ শতাংশ হলে বিনিয়োগকারী প্রতি বছর ২ দশমিক ৫০ ইউরো পাবেন। এভাবে ১০ বছরে তার সুদ বাবদ আয় হবে মোট ২৫ ইউরো। মেয়াদ শেষে ফেরত পাবেন মূল ১০০ ইউরো।
একই বন্ডে সুদের হার ৫ শতাংশ হলে বার্ষিক আয় হবে ৫ ইউরো। অর্থাৎ ১০ বছরে তিনি সুদ পাবেন মোট ৫০ ইউরো এবং মেয়াদ শেষে ফেরত পাবেন মূল ১০০ ইউরো।
দুটি ক্ষেত্রেই সরকারের ঋণের পরিমাণ একই, ১০০ ইউরো। কিন্তু সুদের হার দ্বিগুণ হলে সেই ঋণের জন্য সরকারের মোট সুদ পরিশোধের দায়ও দ্বিগুণ হয়ে যাচ্ছে।
এই সরল হিসাবই ব্যাখ্যা করে, কেন সরকারি ঋণের সুদের হার সামান্য বাড়লেও তা একটি দেশের বাজেটের ওপর বড় চাপ তৈরি করতে পারে।
এখানে আরেকটি গুরুত্বপূর্ণ ধারণা হলো বন্ডের ইল্ড বা রিটার্ন। বন্ডে বিনিয়োগের বিপরীতে যে রিটার্ন পাওয়া যায়, সেটিই এর ইল্ড। বন্ডের বাজারদর পরিবর্তিত হলে তার ইল্ডও পরিবর্তিত হয়। সাধারণভাবে বন্ডের দাম কমলে ইল্ড বাড়ে, আর দাম বাড়লে ইল্ড কমে।
সরকার যখন নতুন বন্ড ইস্যু করে, তখন বাজারে প্রচলিত ইল্ড নতুন ঋণের খরচ নির্ধারণে গুরুত্বপূর্ণ ভূমিকা রাখে।
বিনিয়োগকারীরা কোনো দেশের অর্থনৈতিক সক্ষমতা, মূল্যস্ফীতি, সুদহারের সম্ভাব্য গতিপথ এবং ঋণ পরিশোধের ঝুঁকি বিবেচনা করে বন্ডে বিনিয়োগ করেন। কোনো দেশের আর্থিক পরিস্থিতি নিয়ে উদ্বেগ বাড়লে তারা সেই দেশের বন্ডে বিনিয়োগের জন্য বেশি রিটার্ন দাবি করতে পারেন।
ফলে বন্ডের ইল্ড কেবল আর্থিক বাজারের একটি সংখ্যা নয়। এটি একটি দেশের অর্থনৈতিক সক্ষমতা ও ঝুঁকি সম্পর্কে বিনিয়োগকারীদের মূল্যায়নেরও গুরুত্বপূর্ণ নির্দেশক।
তবে একটি পার্থক্য মনে রাখা জরুরি: বাজারে পুরোনো বন্ডের ইল্ড বেড়ে গেলেই সরকারের আগে ইস্যু করা সব নির্দিষ্ট সুদের বন্ডের সুদ সঙ্গে সঙ্গে বেড়ে যায় না। মূল চাপ তৈরি হয় নতুন ঋণ নেওয়া এবং মেয়াদ শেষ হওয়া পুরোনো ঋণ নতুন ঋণ দিয়ে পরিশোধ করার সময়।
ফ্রান্সের ঋণের খরচ কেন উদ্বেগ বাড়াচ্ছে
ইউরোপের ঋণবাজারে দীর্ঘদিন ধরে জার্মানির সরকারি বন্ডকে তুলনামূলক নিরাপদ বিনিয়োগ হিসেবে বিবেচনা করা হয়। অন্যদিকে ঋণের পরিমাণ, বাজেট ঘাটতি ও রাজনৈতিক অনিশ্চয়তা নিয়ে উদ্বেগ বাড়লে বিনিয়োগকারীরা অন্য দেশের বন্ডে বেশি রিটার্ন চাইতে পারেন।
ফ্রান্সের ক্ষেত্রেও এখন সেই পরিস্থিতি তৈরি হয়েছে। দেশটির ১০ বছর মেয়াদি সরকারি বন্ডের ইল্ড প্রায় ৫ শতাংশে পৌঁছেছে। বিপরীতে জার্মানির একই মেয়াদের বন্ডের ইল্ড প্রায় ৩ দশমিক ৪১ শতাংশ। অর্থাৎ দুই দেশের সরকারি ঋণের খরচে ব্যবধান প্রায় ১ দশমিক ৬ শতাংশীয় পয়েন্ট।
আর এই ব্যবধানের অর্থ হলো, বিনিয়োগকারীরা জার্মানির তুলনায় ফ্রান্সকে ঋণ দেওয়ার জন্য উল্লেখযোগ্যভাবে বেশি রিটার্ন চাইছেন।
ফ্রান্সের জন্য বিষয়টি বিশেষভাবে গুরুত্বপূর্ণ। কারণ দেশটি ইতোমধ্যে বিপুল সরকারি ঋণের বোঝা বহন করছে। নতুন ঋণ নিতে কিংবা পুরোনো ঋণ পুনঃঅর্থায়ন করতে বেশি সুদ দিতে হলে সরকারের বাজেট পরিচালনা আরও কঠিন হয়ে পড়বে।
এখানে ইতিহাসও একটি গুরুত্বপূর্ণ সতর্কবার্তা দিচ্ছে। ২০০০ এর দশকের শুরুর পর ইউরোপের বড় অর্থনীতিগুলোর দীর্ঘমেয়াদি ঋণের খরচ সাধারণত ৫ শতাংশের নিচেই ছিল। ইউরো চালুর পরবর্তী সময়টিতে এই ধরনের উচ্চ সুদহার দেখা গিয়েছিল।
এরপর ২০১০ থেকে ২০১২ সালের ইউরোজোন ঋণসংকটের সময় গ্রিস, ইতালি ও স্পেনের মতো আর্থিক চাপে থাকা দেশগুলোকে ৫ শতাংশ কিংবা তার বেশি সুদে ঋণ নিতে হয়েছিল। পরিস্থিতি আরও খারাপ হয়ে আয়ারল্যান্ড ও পর্তুগালের বন্ড ইল্ড ৭ শতাংশ ছাড়িয়ে গেলে দেশ দুটিকে আন্তর্জাতিক আর্থিক সহায়তা বা বেইলআউট নিতে হয়।
তবে ৭ শতাংশ কোনো সর্বজনীন সংকটসীমা নয়। একটি দেশ কতটা ঋণ বহন করতে পারবে, তা নির্ভর করে তার অর্থনৈতিক প্রবৃদ্ধি, রাজস্ব আয়, ঋণের মেয়াদ, মুদ্রা ও আর্থিক প্রতিষ্ঠানের ওপরও।
বর্তমান পরিস্থিতির উল্লেখযোগ্য দিক হলো, ফ্রান্সকে এখন ইতালি ও গ্রিসের চেয়েও বেশি সুদে দীর্ঘমেয়াদি ঋণ নিতে হচ্ছে। অথচ অতীতের ইউরোজোন ঋণসংকটে ইতালি ও গ্রিস ছিল সবচেয়ে বেশি চাপে থাকা দেশগুলোর মধ্যে।
তুলনামূলকভাবে ইউরোপের এই দেশগুলোর মধ্যে ফ্রান্সের চেয়েও বেশি ঋণ নেওয়ার খরচ রয়েছে ইউরোজোনের বাইরে থাকা যুক্তরাজ্যের।
অবশ্য ফ্রান্সের বর্তমান পরিস্থিতিকে সরাসরি ২০১০ থেকে ২০১২ সালের ঋণসংকটের পুনরাবৃত্তি বলা যাবে না। তবু দেশটির ঋণের খরচ এত দ্রুত বেড়ে যাওয়া ইউরোপের সরকারি অর্থব্যবস্থা নিয়ে নতুন উদ্বেগ তৈরি করছে।
বিশ্বের সবচেয়ে ঋণগ্রস্ত দেশ কোনগুলো
বৈশ্বিক ঋণের সংকট বুঝতে শুধু সুদের হার দেখলে পুরো চিত্র পাওয়া যায় না। জানতে হয়, কোন দেশের মোট ঋণ কত এবং সেই ঋণ পরিশোধের তুলনায় তার অর্থনৈতিক সক্ষমতা কতটা।
এখানে দুটি সূচক গুরুত্বপূর্ণ। একটি হলো সরকারি ঋণের মোট পরিমাণ। অন্যটি হলো মোট দেশজ উৎপাদন বা জিডিপির তুলনায় সেই ঋণের অনুপাত।
জিডিপির তুলনায় ঋণের অনুপাত দেখায়, একটি দেশের অর্থনীতির আকারের বিপরীতে তার সরকারি ঋণের বোঝা কত বড়। তবে এই অনুপাত একাই কোনো দেশের ঋণ পরিশোধের সক্ষমতা নির্ধারণ করে না।
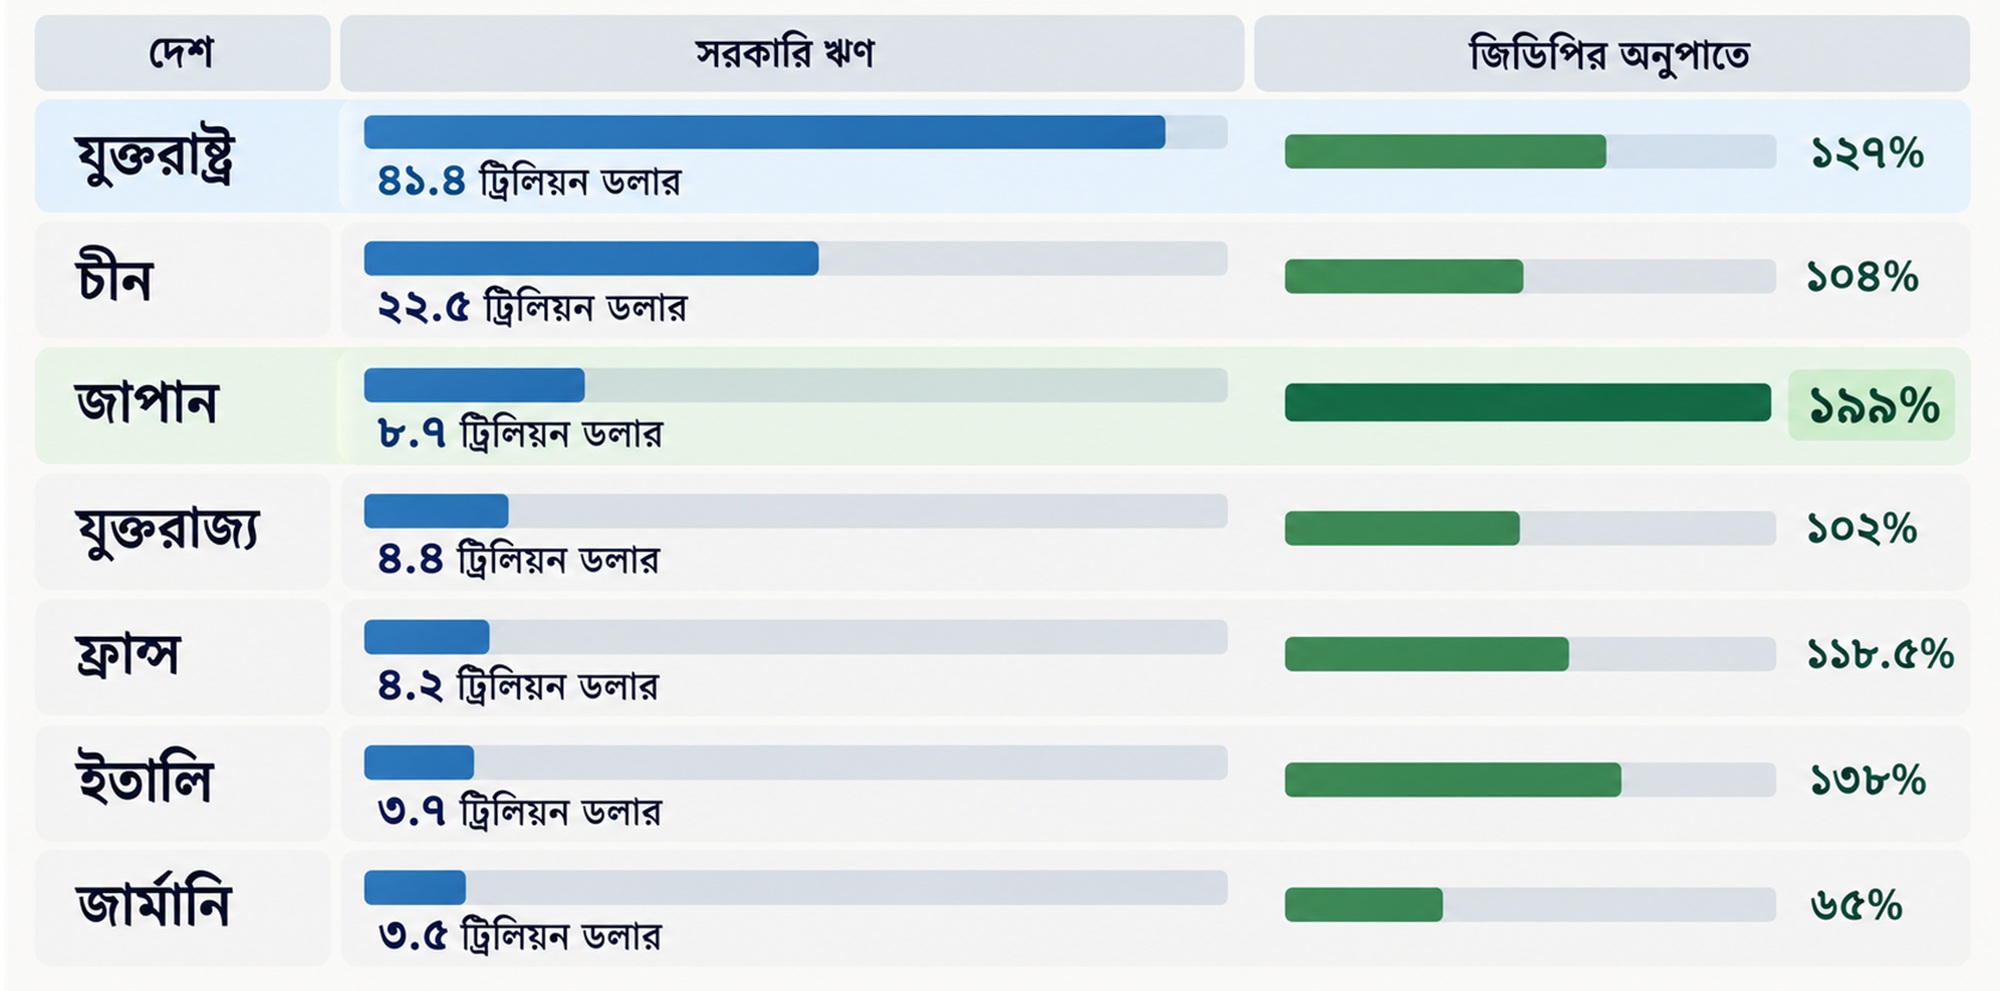
মোট সরকারি ঋণের হিসাবে বিশ্বে সবচেয়ে এগিয়ে রয়েছে যুক্তরাষ্ট্র। দেশটির ঋণের পরিমাণ ৪১ দশমিক ৪ ট্রিলিয়ন ডলার, যা তার জিডিপির প্রায় ১২৭ শতাংশ। অর্থাৎ যুক্তরাষ্ট্রের এক বছরের মোট অর্থনৈতিক উৎপাদনের চেয়েও দেশটির সরকারি ঋণ উল্লেখযোগ্যভাবে বেশি।
তবে যুক্তরাষ্ট্রের ক্ষেত্রে একটি বিশেষ সুবিধা রয়েছে। দেশটি নিজের মুদ্রা ডলারে ঋণ নিতে পারে। আর ডলার বিশ্বের প্রধান আন্তর্জাতিক রিজার্ভ মুদ্রা হওয়ায় যুক্তরাষ্ট্রের সরকারি বন্ডের বৈশ্বিক চাহিদা শক্তিশালী থাকে।
বিশ্বের কেন্দ্রীয় ব্যাংক, আর্থিক প্রতিষ্ঠান ও বিনিয়োগকারীদের কাছে যুক্তরাষ্ট্রের সরকারি বন্ড গুরুত্বপূর্ণ বিনিয়োগমাধ্যম। এই অবস্থান যুক্তরাষ্ট্রকে অনেক দেশের তুলনায় বেশি ঋণ বহনের সুযোগ দেয়।
কিন্তু তার অর্থ এই নয় যে যুক্তরাষ্ট্রের সরকারের ঋণ নেওয়ার সক্ষমতা অসীম। ঋণের পরিমাণ ও সুদের ব্যয় বাড়তে থাকলে দেশটির বাজেটও চাপের মুখে পড়তে পারে।
যুক্তরাষ্ট্রের পরই রয়েছে চীন। দেশটির সরকারি ঋণের পরিমাণ ২২ দশমিক ৫ ট্রিলিয়ন ডলার, যা জিডিপির ১০৪ শতাংশ।
তৃতীয় অবস্থানে থাকা জাপানের সরকারি ঋণ ৮ দশমিক ৭ ট্রিলিয়ন ডলার। তবে জাপানের পরিস্থিতি মোট ঋণের অঙ্কের চেয়ে জিডিপির অনুপাতে আরও বেশি তাৎপর্যপূর্ণ। দেশটির সরকারি ঋণ জিডিপির প্রায় ১৯৯ শতাংশ। অর্থাৎ এই তুলনায় বড় অর্থনীতিগুলোর মধ্যে জাপান সবচেয়ে বেশি ঋণগ্রস্ত।
এরপর রয়েছে যুক্তরাজ্য। দেশটির ঋণ ৪ দশমিক ৪ ট্রিলিয়ন ডলার, যা জিডিপির প্রায় ১০২ শতাংশ। পঞ্চম স্থানে ফ্রান্স। দেশটির সরকারি ঋণের পরিমাণ ৪ দশমিক ২ ট্রিলিয়ন ডলার, যা জিডিপির ১১৮ দশমিক ৫ শতাংশ। ইতালির সরকারি ঋণের পরিমাণ ৩ দশমিক ৭ ট্রিলিয়ন ডলার। অর্থাৎ অঙ্কের হিসাবে ফ্রান্সের ঋণ ইতালির চেয়ে বেশি। কিন্তু ইতালির অর্থনীতির আকারের তুলনায় ঋণের বোঝা আরও ভারী। দেশটির সরকারি ঋণ জিডিপির প্রায় ১৩৮ শতাংশ।
অন্যদিকে ইউরোপের বৃহত্তম অর্থনীতি জার্মানির সরকারি ঋণ ৩ দশমিক ৫ ট্রিলিয়ন ডলার, যা জিডিপির প্রায় ৬৫ শতাংশ।
বড় অর্থনীতিগুলোর সরকারি ঋণ
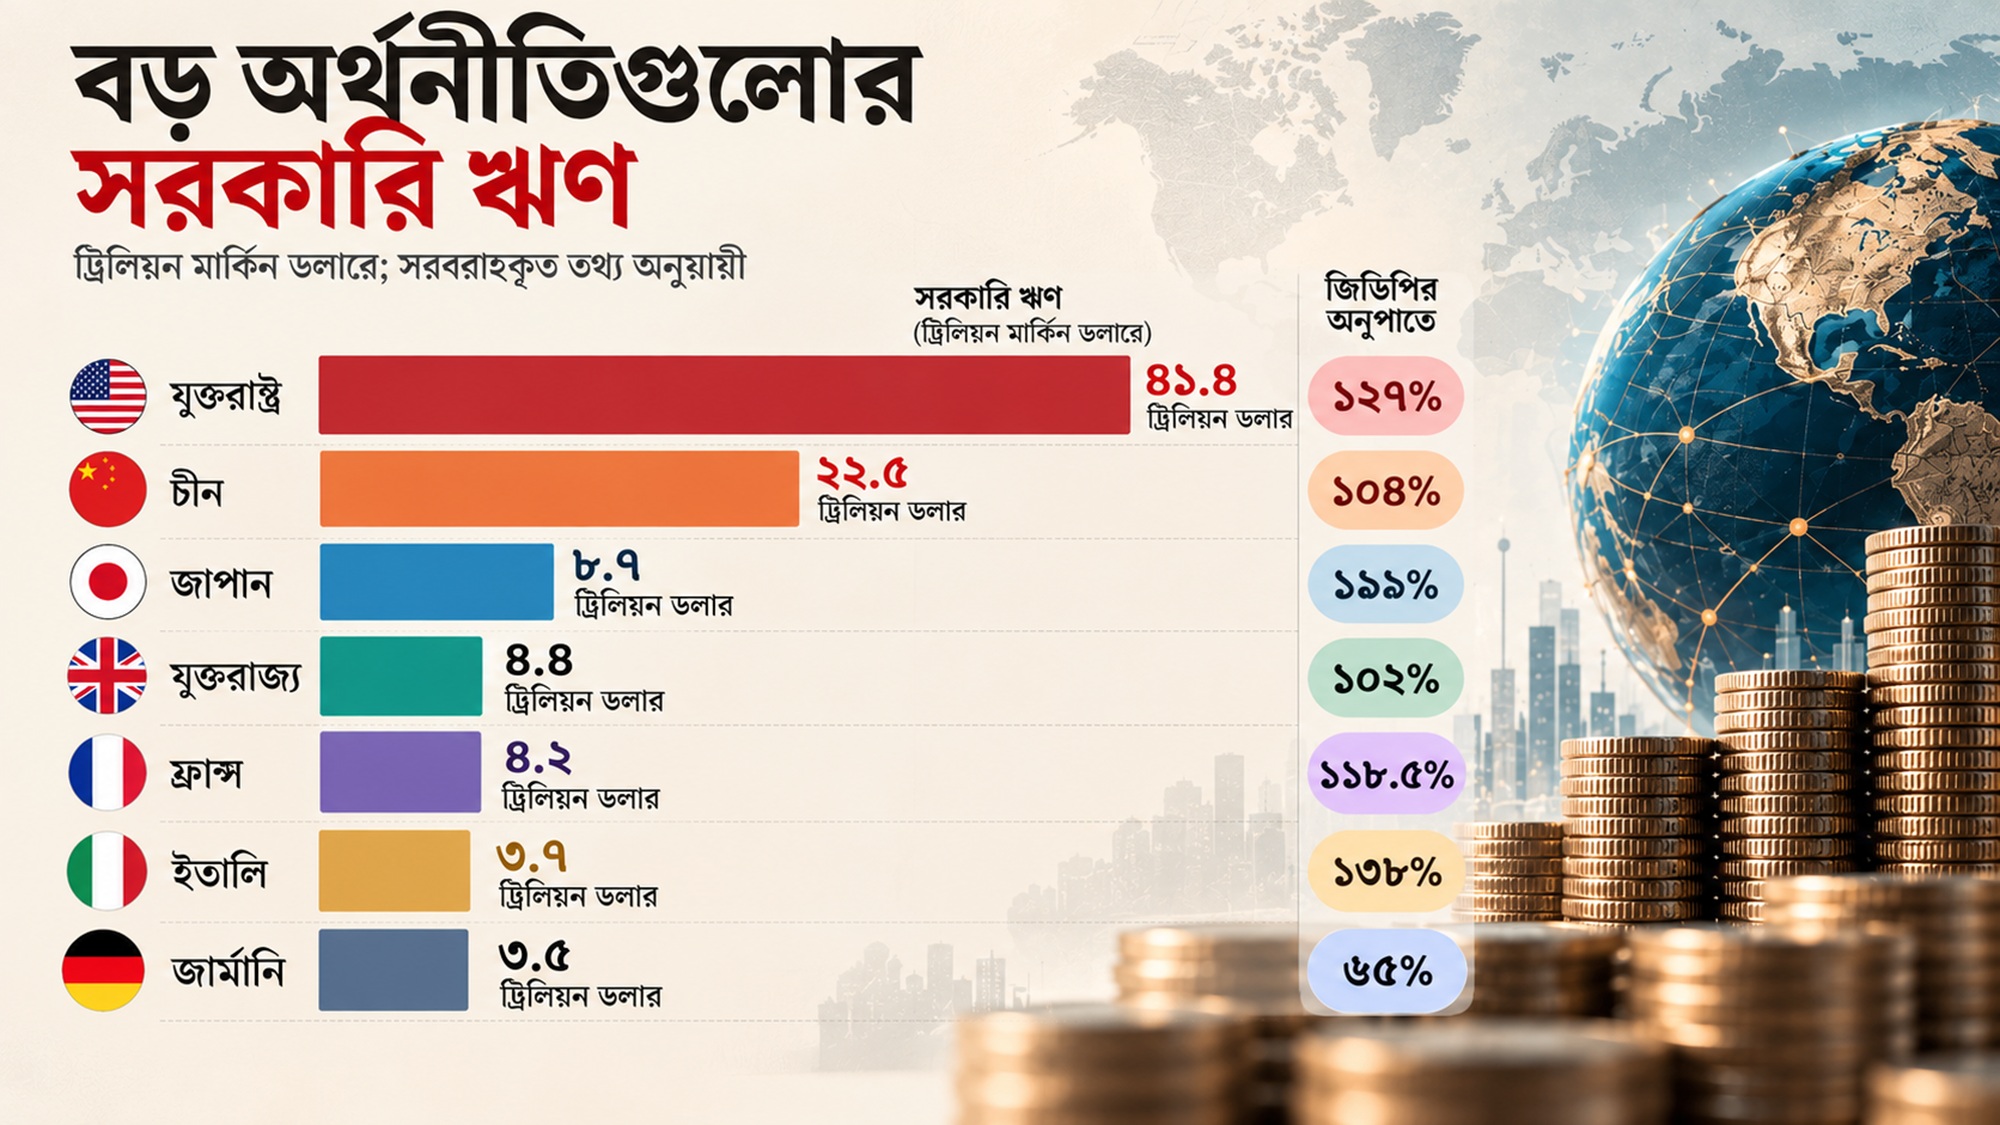
এই তুলনা থেকে একটি বিষয় পরিষ্কার হয়। ঋণের মোট পরিমাণ বেশি হলেই একটি দেশের আর্থিক সংকট সবচেয়ে তীব্র হবে, এমন নয়।
জাপানের ঋণ জিডিপির প্রায় দ্বিগুণ হলেও দেশটির ঋণের কাঠামো, দেশীয় বিনিয়োগকারীদের ভূমিকা এবং মুদ্রাব্যবস্থা যুক্তরাষ্ট্র কিংবা ইউরোপের দেশগুলোর তুলনায় ভিন্ন।
একইভাবে জার্মানির মোট ঋণের পরিমাণ কয়েক ট্রিলিয়ন ডলার হলেও অর্থনীতির আকারের তুলনায় দেশটির ঋণের অনুপাত ফ্রান্স বা ইতালির চেয়ে অনেক কম।
ফলে ঋণ কতটা টেকসই, তা বোঝার জন্য শুধু মোট ঋণ নয়; সুদের হার, অর্থনৈতিক প্রবৃদ্ধি, সরকারের রাজস্ব সংগ্রহের সক্ষমতা এবং ঋণ পুনঃঅর্থায়নের প্রয়োজনও বিবেচনা করতে হয়।
ফ্রান্সের সামনে এই হিসাব আরও কঠিন হয়ে উঠতে পারে। আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) পূর্বাভাস অনুযায়ী, ২০৩০ সাল নাগাদ দেশটির সরকারি ঋণ জিডিপির ১২১ দশমিক ৮ শতাংশে পৌঁছাতে পারে।
অর্থাৎ ঋণের বোঝা কমানোর বদলে আগামী বছরগুলোতেও তা বাড়ার আশঙ্কা রয়েছে। এর মধ্যে দীর্ঘমেয়াদি ঋণের সুদহার উঁচু থাকলে সরকারি অর্থব্যবস্থাকে টেকসই অবস্থায় ফিরিয়ে আনা আরও কঠিন হবে।
ছয় মাসেই বিশ্বে ঋণ বেড়েছে ১০ ট্রিলিয়ন ডলার
ফ্রান্সের সংকট বিচ্ছিন্ন কোনো ঘটনা নয়। বরং ঋণনির্ভর বৈশ্বিক অর্থনীতির একটি বৃহত্তর সমস্যার অংশ। ইনস্টিটিউট অব ইন্টারন্যাশনাল ফাইন্যান্সের (আইআইএফ) হিসাবে, ২০২৬ সালের প্রথম ছয় মাসে বিশ্বের মোট ঋণ ১০ ট্রিলিয়ন ডলারের বেশি বেড়ে ৩৬৫ ট্রিলিয়ন ডলার ছাড়িয়েছে। এতে সরকারি ঋণের পাশাপাশি পরিবার, আর্থিক প্রতিষ্ঠান ও অন্যান্য কোম্পানির ঋণও অন্তর্ভুক্ত রয়েছে।
২০২৬ সালের প্রথমার্ধ শেষে বৈশ্বিক ঋণ ৩৬৫+ ট্রিলিয়ন ডলার। মাত্র ছয় মাসে বৃদ্ধি ১০ ট্রিলিয়ন ডলারের বেশি। ৩৬৫ ট্রিলিয়ন ডলার এমন এক বিশাল অঙ্ক, যা দৈনন্দিন জীবনের হিসাব দিয়ে কল্পনা করা কঠিন। বিশ্বের মোট জনসংখ্যার মধ্যে এই ঋণ সমানভাবে ভাগ করলে প্রত্যেক মানুষের মাথায় গড়ে প্রায় ৪৪ হাজার ডলারের ঋণ দাঁড়ায়।
অবশ্য এটি প্রতিটি মানুষের ব্যক্তিগত ঋণের পরিমাণ নয়। বরং বিশ্বব্যাপী সরকার, ব্যবসাপ্রতিষ্ঠান, আর্থিক খাত ও পরিবারের মোট ঋণকে জনসংখ্যা দিয়ে ভাগ করে পাওয়া একটি তুলনামূলক হিসাব।
এই ঋণ বৃদ্ধির বড় একটি অংশ এসেছে উদীয়মান অর্থনীতিগুলো থেকে। উন্নত অর্থনীতির পাশাপাশি দ্রুত বিকাশমান দেশগুলোও সরকারি ব্যয়, বিনিয়োগ এবং বিভিন্ন আর্থিক প্রয়োজন মেটাতে ঋণের ওপর নির্ভর করছে।
ঋণ নেওয়া নিজে সব সময় ক্ষতিকর নয়। কোনো সরকার যদি ঋণের অর্থ দিয়ে উৎপাদনশীল অবকাঠামো, শিক্ষা, স্বাস্থ্য কিংবা এমন প্রকল্পে বিনিয়োগ করে, যা ভবিষ্যতে অর্থনৈতিক প্রবৃদ্ধি বাড়ায়, তাহলে সেই ঋণের সুফল পাওয়া সম্ভব।
একইভাবে ব্যবসাপ্রতিষ্ঠান ঋণ নিয়ে উৎপাদন বাড়াতে পারে, নতুন কর্মসংস্থান সৃষ্টি করতে পারে। পরিবারও ঋণের মাধ্যমে বাড়ি কেনা কিংবা প্রয়োজনীয় বিনিয়োগের সুযোগ পায়। সমস্যা তৈরি হয় তখন, যখন ঋণের পরিমাণ ও সুদ পরিশোধের ব্যয় আয় বা অর্থনৈতিক প্রবৃদ্ধির তুলনায় দ্রুত বাড়তে থাকে।
এই পরিস্থিতিতে নতুন ঋণের একটি অংশ পুরোনো ঋণ পরিশোধে ব্যবহৃত হতে পারে। আবার পুরোনো ঋণের মেয়াদ শেষ হলে নতুন ঋণ নিয়ে তা পরিশোধ করতে হয়। সুদের হার বেড়ে গেলে এই পুনঃঅর্থায়নের খরচও বেড়ে যায়।
ফলে সরকার, কোম্পানি কিংবা পরিবার; সবাই এমন পরিস্থিতিতে পড়তে পারে, যেখানে ঋণের দায় সামলাতেই আয়ের ক্রমবর্ধমান অংশ ব্যয় করতে হচ্ছে।
সুদ পরিশোধেই ৩ দশমিক ৩ ট্রিলিয়ন ডলার: অগ্রাধিকার বদলাচ্ছে বিশ্ব অর্থনীতিতে
বৈশ্বিক ঋণের সবচেয়ে উদ্বেগজনক দিকগুলোর একটি হলো এর সুদ পরিশোধের ক্রমবর্ধমান ব্যয়। আইআইএফের হিসাবে, গত এক বছরে উন্নত অর্থনীতিগুলো আন্তর্জাতিকভাবে লেনদেনযোগ্য সরকারি বন্ডের সুদ বাবদ ৩ দশমিক ৩ ট্রিলিয়ন ডলারের বেশি ব্যয় করেছে।
এই অঙ্কের ব্যাপ্তি বোঝা যায় বিশ্বের অন্য কয়েকটি বড় ব্যয়খাতের সঙ্গে তুলনা করলে। বিশ্বজুড়ে প্রতিরক্ষা খাতে ব্যয় প্রায় ৩ দশমিক ১ ট্রিলিয়ন ডলার। কৃত্রিম বুদ্ধিমত্তায় ব্যয় প্রায় ২ দশমিক ৬ ট্রিলিয়ন ডলার ও পরিচ্ছন্ন জ্বালানিতে প্রায় ২ দশমিক ৩ ট্রিলিয়ন ডলার।
সুদের ব্যয় বনাম বিশ্বের অন্যান্য বড় ব্যয়
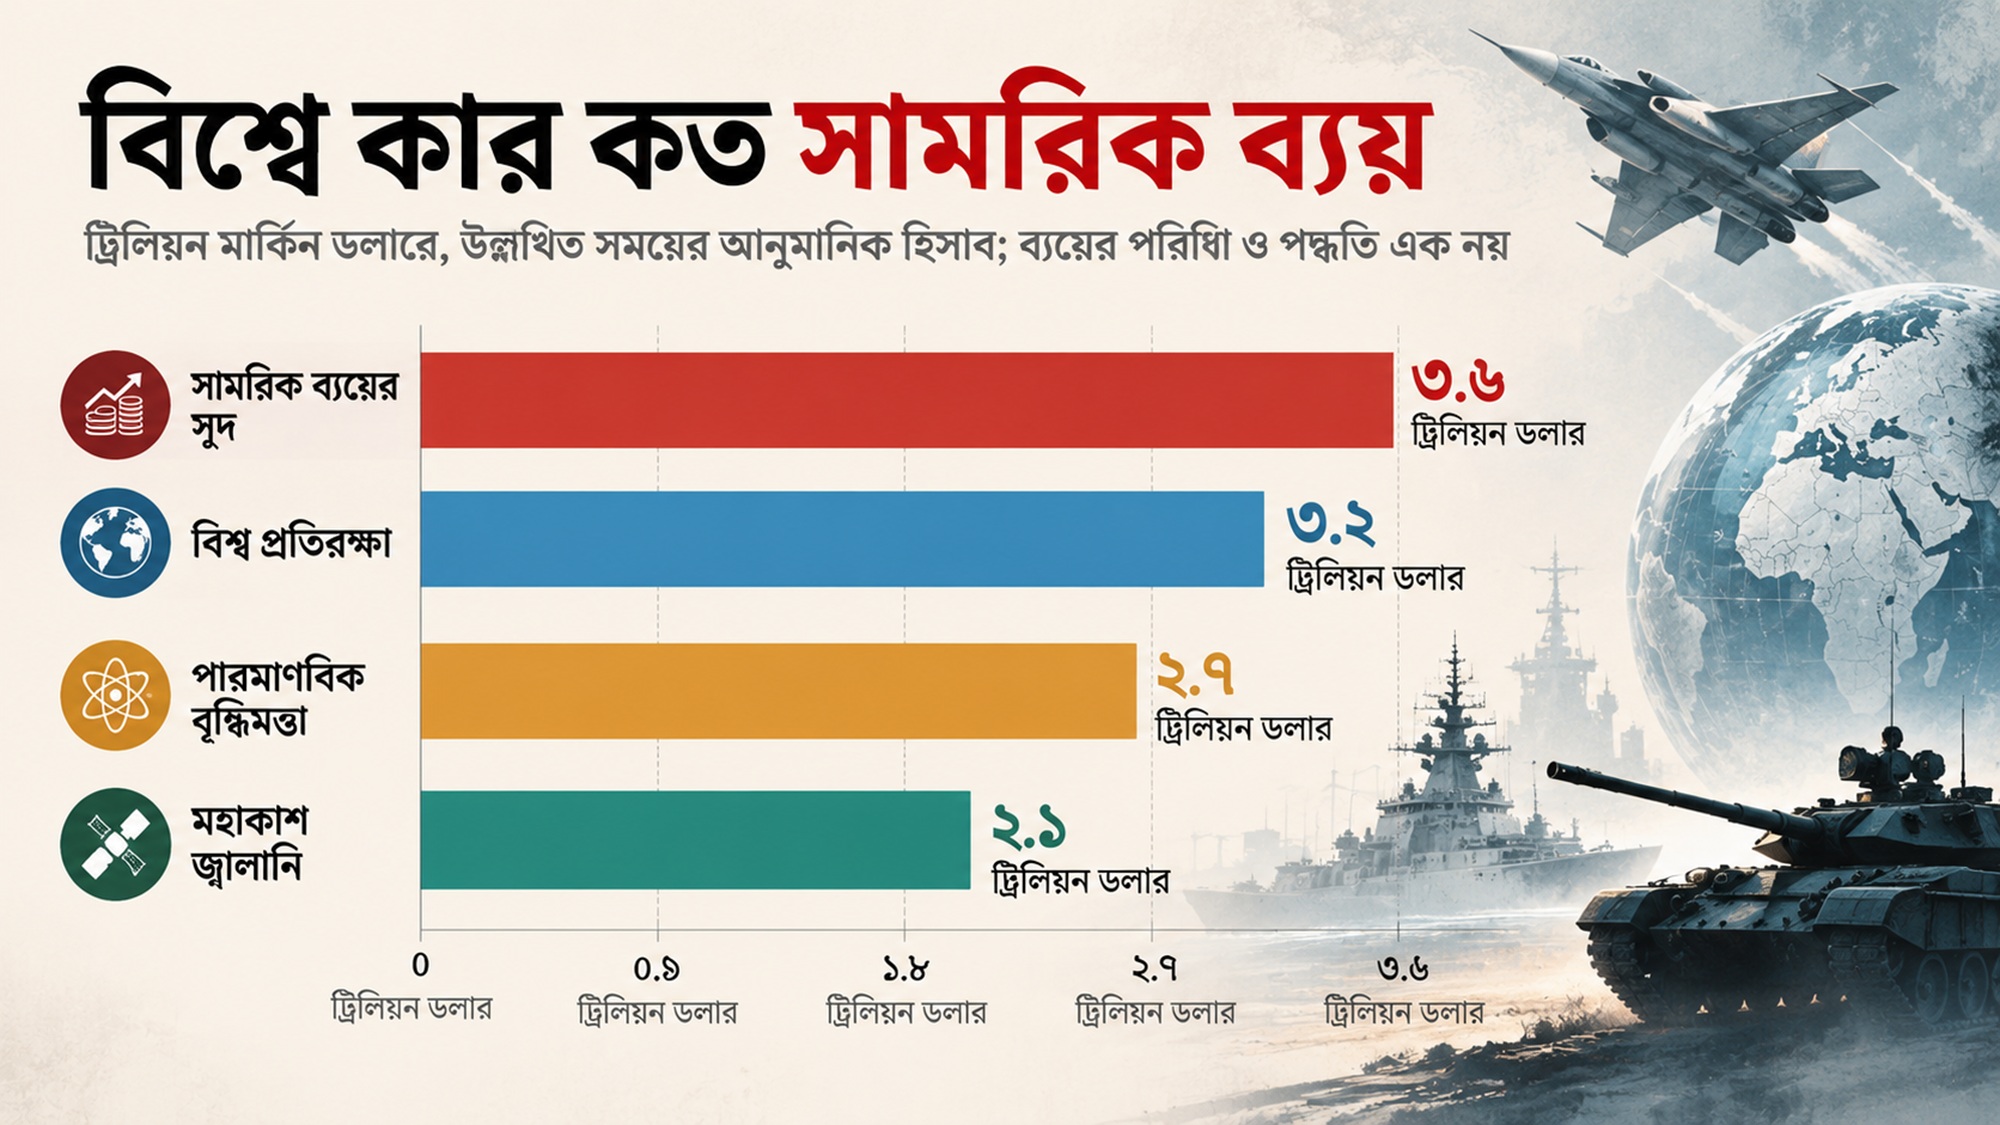
অর্থাৎ উন্নত অর্থনীতিগুলো শুধু সরকারি বন্ডের সুদ পরিশোধেই যে অর্থ ব্যয় করছে, তা বিশ্বের মোট প্রতিরক্ষা ব্যয়ের চেয়েও বেশি। যদিও এই খাতগুলোর ব্যয়ের ধরন ও হিসাবের পদ্ধতি এক নয়। তুলনাটি ঋণের সুদ পরিশোধের বিপুল আর্থিক গুরুত্বকে সামনে আনে।
এই ব্যয়ের আরেকটি মৌলিক পার্থক্য রয়েছে। সরকার শিক্ষা কিংবা অবকাঠামোয় ব্যয় করলে তার মাধ্যমে ভবিষ্যতে মানবসম্পদ, উৎপাদনশীলতা বা অর্থনৈতিক সক্ষমতা বাড়ানোর সুযোগ তৈরি হতে পারে। কিন্তু পুরোনো ঋণের সুদ পরিশোধ মূলত অতীতের নেওয়া ঋণের চুক্তিগত দায় মেটায়।
অবশ্য সুদ পরিশোধও অর্থনীতির অংশ। এটি বন্ডধারীদের আয় তৈরি করে এবং ঋণবাজারে আস্থা বজায় রাখতে সহায়তা করে। কিন্তু সরকারি বাজেটের দৃষ্টিকোণ থেকে সুদের বিল বেড়ে যাওয়া অন্যান্য খাতে নতুন ব্যয়ের সুযোগ সীমিত করে।
বিশেষ করে যেসব সরকারের রাজস্ব আয় দুর্বল, বাজেট ঘাটতি বড় এবং পুরোনো ঋণ পুনঃঅর্থায়নের প্রয়োজন বেশি, তাদের জন্য পরিস্থিতি আরও কঠিন।
কারণ সরকার চাইলেই সুদ পরিশোধের দায় এড়িয়ে যেতে পারে না। তাতে ঋণদাতাদের আস্থা ক্ষতিগ্রস্ত হতে পারে এবং ভবিষ্যতে ঋণ পাওয়া আরও ব্যয়বহুল হয়ে উঠতে পারে। ফলে সরকারগুলোকে প্রায়ই কঠিন সিদ্ধান্ত নিতে হয়; কর বাড়াবে, ব্যয় কমাবে, নাকি আরও ঋণ নিয়ে বিদ্যমান ব্যয় চালিয়ে যাবে। আর প্রতিটি সিদ্ধান্তেরই অর্থনৈতিক ও রাজনৈতিক প্রভাব রয়েছে।
সাধারণ মানুষের জীবনে ঋণের চাপ কীভাবে পৌঁছে যায়
সরকারি বন্ডের ইল্ড কিংবা ট্রিলিয়ন ডলারের ঋণের হিসাব সাধারণ মানুষের কাছে দূরের কোনো বিষয় বলে মনে হতে পারে। কিন্তু এই বাজারের পরিবর্তন শেষ পর্যন্ত নাগরিকদের জীবনেও প্রভাব ফেলতে পারে।
প্রথম প্রভাবটি আসে সরকারি বাজেটের মাধ্যমে। ধরা যাক, কোনো সরকারের রাজস্ব আয় একটি নির্দিষ্ট পরিমাণে সীমাবদ্ধ। এর একটি অংশ যায় সরকারি কর্মকর্তা-কর্মচারীদের বেতন, শিক্ষা, স্বাস্থ্য, পেনশন, সামাজিক সুরক্ষা ও অবকাঠামোয়। এখন ঋণের সুদ পরিশোধে আগের তুলনায় বেশি অর্থ প্রয়োজন হলে সরকারকে অন্য কোথাও সমন্বয় করতে হয়।
অতিরিক্ত রাজস্ব সংগ্রহ কিংবা নতুন ঋণের সুযোগ সীমিত থাকলে শিক্ষা খাতে নতুন বরাদ্দ কমতে পারে। হাসপাতালের সক্ষমতা বাড়ানোর পরিকল্পনা পিছিয়ে যেতে পারে। অবকাঠামো প্রকল্পের কাজ ধীর হতে পারে। সামাজিক সুরক্ষার কর্মসূচিও চাপের মুখে পড়তে পারে।
এসব পরিবর্তন অনিবার্য নয়। সরকার কোন খাতে ব্যয় বাড়াবে বা কমাবে, সেটি রাজনৈতিক ও নীতিগত সিদ্ধান্তের বিষয়। তবু সুদের ব্যয় বাড়লে সেই সিদ্ধান্ত নেওয়ার সুযোগ সংকুচিত হয়।
দ্বিতীয় প্রভাবটি আসে করব্যবস্থার মাধ্যমে। সরকার যদি অতিরিক্ত সুদের ব্যয় মেটাতে রাজস্ব বাড়ানোর সিদ্ধান্ত নেয়, তাহলে করহার বাড়ানো, করছাড় কমানো কিংবা নতুন কর আরোপের মতো পদক্ষেপ নিতে পারে।
তৃতীয় প্রভাবটি আসে ঋণবাজারের মাধ্যমে। সরকারের দীর্ঘমেয়াদি ঋণের খরচ বাড়লে তা ব্যাংক ও অন্যান্য আর্থিক প্রতিষ্ঠানের অর্থ সংগ্রহের ব্যয়েও প্রভাব ফেলতে পারে।
এর ফলে গৃহঋণ, গাড়ির ঋণ কিংবা ক্রেডিট কার্ডের সুদহারের ওপর ঊর্ধ্বমুখী চাপ তৈরি হতে পারে। তবে কতটা প্রভাব পড়বে, তা নির্ভর করে কেন্দ্রীয় ব্যাংকের নীতি, বাজারের প্রতিযোগিতা, ঋণের ধরন এবং সামগ্রিক অর্থনৈতিক পরিস্থিতির ওপর।
অর্থাৎ সরকারি ঋণের সুদ বৃদ্ধি এবং পরিবারের ঋণের সুদ বৃদ্ধির মধ্যে সরাসরি ও অপরিবর্তনীয় কোনো সম্পর্ক নেই। কিন্তু দুটি বাজার পরস্পর থেকে পুরোপুরি বিচ্ছিন্নও নয়।
এই কারণেই সরকারি ঋণের সংকট শেষ পর্যন্ত শুধু অর্থমন্ত্রী, কেন্দ্রীয় ব্যাংক কিংবা বিনিয়োগকারীদের বিষয় হয়ে থাকে না। এর প্রভাব পৌঁছাতে পারে সাধারণ পরিবারের মাসিক ব্যয়, সঞ্চয় এবং ভবিষ্যৎ পরিকল্পনায়।
ঋণের বোঝা থেকে রাজনৈতিক সংকট: ইউরোপ যে প্রশ্নের মুখে
ফ্রান্সের সাম্প্রতিক বিক্ষোভকে এই বৃহত্তর অর্থনৈতিক বাস্তবতার মধ্যে দেখলে একটি গুরুত্বপূর্ণ দ্বন্দ্ব স্পষ্ট হয়ে ওঠে। একদিকে নাগরিকেরা চাইছেন উন্নত সরকারি সেবা, পর্যাপ্ত শিক্ষক, ভালো হাসপাতাল, সাশ্রয়ী আবাসন এবং জীবনযাত্রার ব্যয়ের সঙ্গে সামঞ্জস্যপূর্ণ আয়।
অন্যদিকে সরকারের সামনে রয়েছে ক্রমবর্ধমান ঋণ, বাজেট ঘাটতি এবং সুদ পরিশোধের বিপুল দায়। এই দুই বাস্তবতার মধ্যে সমন্বয় করাই এখন বড় রাজনৈতিক চ্যালেঞ্জ।
সরকার ব্যয় কমাতে গেলে জনসেবার মান নিয়ে অসন্তোষ বাড়তে পারে। কর বাড়ালে পরিবার ও ব্যবসাপ্রতিষ্ঠানের ওপর নতুন চাপ সৃষ্টি হতে পারে। আবার নতুন ঋণের মাধ্যমে ঘাটতি পূরণ করতে থাকলে ভবিষ্যতের সুদ পরিশোধের দায় আরও বাড়ার ঝুঁকি থাকে।
ফ্রান্সের পরিস্থিতি তাই শুধু দেশটির আর্থিক নীতির পরীক্ষা নয়; এটি এমন এক বৃহত্তর প্রশ্নও সামনে আনছে, যার উত্তর আগামী বছরগুলোতে বিশ্বের আরও অনেক সরকারকে খুঁজতে হতে পারে।
রাষ্ট্র কীভাবে একদিকে ঋণদাতাদের আস্থা ধরে রাখবে এবং অন্যদিকে নাগরিকদের প্রত্যাশিত জনসেবা নিশ্চিত করবে?
এখানে ঋণের পরিমাণ কমানোই একমাত্র উত্তর নয়। অর্থনৈতিক প্রবৃদ্ধি বাড়ানো, কর সংগ্রহের সক্ষমতা উন্নত করা, অকার্যকর ব্যয় নিয়ন্ত্রণ এবং উৎপাদনশীল বিনিয়োগ নিশ্চিত করাও গুরুত্বপূর্ণ। কারণ একটি দেশের অর্থনীতি যদি ঋণের তুলনায় দ্রুত বাড়তে পারে, তাহলে মোট ঋণের অঙ্ক না কমলেও জিডিপির অনুপাতে ঋণের বোঝা কমার সুযোগ তৈরি হয়।
বিপরীতে অর্থনৈতিক প্রবৃদ্ধি দুর্বল থাকলে এবং নতুন ঋণের সুদহার উঁচু হলে ঋণকে টেকসই পর্যায়ে রাখা আরও কঠিন হয়ে পড়ে। এই সমীকরণই আগামী দিনের বৈশ্বিক অর্থনৈতিক নীতিনির্ধারণে গুরুত্বপূর্ণ হয়ে উঠতে পারে।
শেষ পর্যন্ত ঋণের মূল্য কে দেবে
বিশ্বের মোট ঋণ ৩৬৫ ট্রিলিয়ন ডলার ছাড়িয়ে যাওয়ার অর্থ এই নয় যে বৈশ্বিক অর্থনীতি অনিবার্যভাবে ঋণসংকটের দিকে এগোচ্ছে। কারণ প্রতিটি ঋণের বিপরীতে রয়েছে কোনো না কোনো ঋণদাতার আর্থিক সম্পদ, আর সব ঋণের ঝুঁকি বা অর্থনৈতিক প্রভাবও এক নয়।
কিন্তু ক্রমবর্ধমান ঋণের সঙ্গে সুদের ব্যয় দ্রুত বাড়তে থাকলে অর্থনীতির ওপর চাপ যে গভীর হতে পারে, তা এখন স্পষ্ট।
বিশেষ করে উন্নত অর্থনীতিগুলোর শুধু সরকারি বন্ডের সুদ পরিশোধে বছরে ৩ দশমিক ৩ ট্রিলিয়ন ডলারের বেশি ব্যয় হওয়ার তথ্য দেখাচ্ছে, অতীতে নেওয়া ঋণের দায় বর্তমান বাজেটের কত বড় অংশ দাবি করতে পারে।
ফ্রান্সের রাজপথে লাখো মানুষের বিক্ষোভ এই বাস্তবতার মানবিক ও রাজনৈতিক দিকটিকে দৃশ্যমান করেছে।
ঋণবাজারের হিসাবে একটি দেশের সুদের হার কয়েক শতাংশীয় পয়েন্ট বাড়া হয়তো কেবল আরেকটি পরিসংখ্যান। কিন্তু সরকারি বাজেটে তার প্রতিফলন ঘটতে পারে কম বরাদ্দ পাওয়া একটি স্কুলে, স্থগিত হওয়া একটি হাসপাতাল প্রকল্পে কিংবা আর্থিক চাপে থাকা একটি পরিবারে।
শেষ পর্যন্ত তাই ৩৬৫ ট্রিলিয়ন ডলারের বৈশ্বিক ঋণ শুধু অর্থনীতির আকার কিংবা আর্থিক বাজারের সক্ষমতার প্রশ্ন নয়। এটি রাষ্ট্রের অগ্রাধিকার, ভবিষ্যৎ প্রজন্মের ওপর দায়ের বণ্টন এবং নাগরিকদের কাছে সরকারের প্রতিশ্রুতি রক্ষার সক্ষমতারও প্রশ্ন।
বিশ্বের সরকারগুলো কত ঋণ নিতে পারবে, তার পাশাপাশি এখন আরও জরুরি হয়ে উঠছে আরেকটি প্রশ্ন; সেই ঋণের মূল্য কে দেবে, কখন দেবে এবং তার বিনিময়ে সমাজ কী পাবে?