

বাংলাবাজার প্রতিবেদন
প্রকাশ: ০৫ অক্টোবর ২০২৬। ০৩:০২ পিএম
আপডেট: ০৫ অক্টোবর ২০২৬। ১৯:২৮ পিএম
বৈশ্বিক সরবরাহব্যবস্থায় গত দুই বছরে বড় ধরনের ধাক্কা লেগেছে। ভূরাজনৈতিক থেকে অর্থনৈতিক ঝুঁকি, অনিশ্চয়তা ও বড় ধরনের ঘটনাগুলো এই ধাক্কার পেছনে প্রভাবক হিসেবে কাজ করেছে। তবুও শেয়ারবাজার ও সামগ্রিক বৈশ্বিক অর্থনীতি আশ্চর্যজনকভাবে বেশ ভালো অবস্থানে রয়েছে।
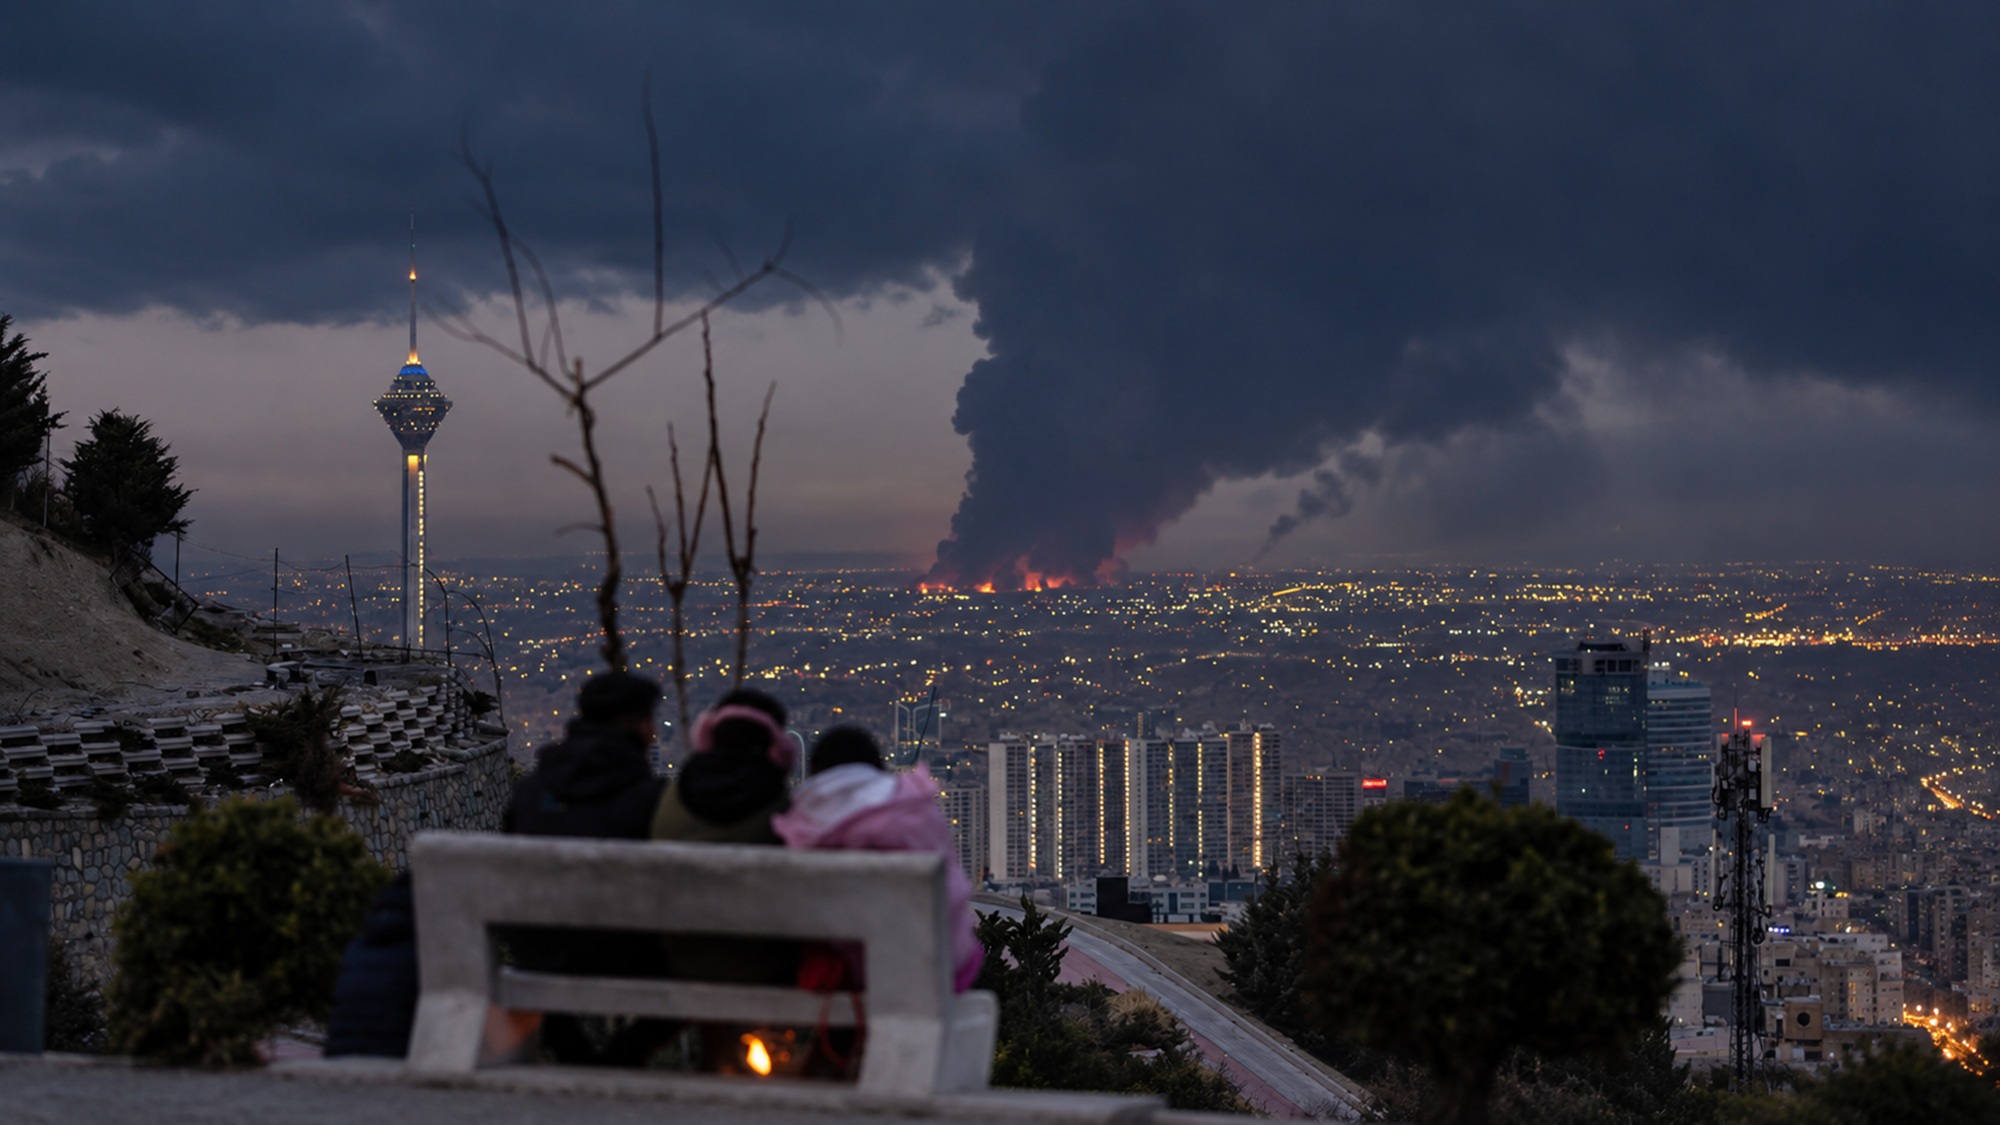
২০২৫ সালে যুক্তরাষ্ট্রের প্রেসিডেন্ট ডোনাল্ড ট্রাম্পের ‘লিবারেশন ডে’ অর্থাৎ ২ এপ্রিল ঘোষিত শুল্কনীতির ধাক্কার পর আসে ইরান যুদ্ধ। আর এটি ১৯৭০ এর দশকের তেল সংকটের পর সবচেয়ে বড় জ্বালানি ধাক্কা তৈরি করেছে।
তারপরও আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) তথ্য অনুযায়ী, ২০২৫ সালে বৈশ্বিক প্রবৃদ্ধি ২০২৪ সালের মতোই ৩ দশমিক ৫ শতাংশ ছিল। একই সঙ্গে ২০২৫ সালে বৈশ্বিক মূল্যস্ফীতি ২০২৪ সালের তুলনায় কম ছিল।
আর চলতি বছর বৈশ্বিক প্রবৃদ্ধি ৩ শতাংশে নেমে আসবে বলে ধারণা করা হলেও, ২০২৭ সালে তা আবার ৩ দশমিক ৪ শতাংশে উঠবে বলে পূর্বাভাস রয়েছে। ২০২৬ সালে মূল্যস্ফীতি বাড়লেও ২০২৭ সালে তা আবার ২০২৫ সালের কাছাকাছি পর্যায়ে ফিরে আসতে পারে।
তাহলে বৈশ্বিক অর্থনীতির এই দৃশ্যমান স্থিতিস্থাপকতার ব্যাখ্যা কী? আর ২০২৭ সালের তুলনামূলক স্বস্তিদায়ক পূর্বাভাসের সামনে সবচেয়ে বড় নিম্নমুখী ঝুঁকিগুলোই বা কী?
অর্থনীতিবিদদের মতে, বিশ্ব অর্থনীতিকে বড় ধরনের মন্দার হাত থেকে বাঁচাতে চারটি প্রধান বিষয় ভূমিকা রেখেছে।
প্রথমত, বাজারের শৃঙ্খলা ট্রাম্প প্রশাসনকে তার সবচেয়ে বেশি স্থবির মূল্যস্ফীতি সৃষ্টিকারী নীতিগুলো থেকে সরে আসতে বাধ্য করেছে। ২০২৫ সালের জানুয়ারিতে যুক্তরাষ্ট্রের গড় শুল্কহার ছিল ২ দশমিক ১ শতাংশ। কিন্তু কয়েক মাস পরেই ২ এপ্রিল তা লাফিয়ে ২১ দশমিক ৫ শতাংশে উঠে যায়। ফলে বাজারে এমন প্রতিক্রিয়া দেখা দেয় যে ট্রাম্প শেষ পর্যন্ত পিছু হটে শুল্ক কমানোর বিষয়ে আলোচনায় বসতে বাধ্য হন। বর্তমানে যুক্তরাষ্ট্রের গড় শুল্কহার ৯ দশমিক ৬ শতাংশ।
একইভাবে, ইরানের বিরুদ্ধে যুদ্ধে যাওয়ার ট্রাম্পের সিদ্ধান্ত তেলের দামে বড় ধাক্কা, বন্ডের রিটার্নের হার বৃদ্ধি ও শেয়ারবাজারে সংশোধন ডেকে আনে। এরপর তিনি একটি ভঙ্গুর যুদ্ধবিরতিতে পৌঁছাতে আলোচনায় বসেন, যা আগের কিছু ক্ষতি আংশিকভাবে পুষিয়ে দেয়।
দ্বিতীয়ত, শুল্ক ও তেলের ধাক্কার প্রভাব কমাতে বাণিজ্যের ধরণ, বৈশ্বিক সরবরাহব্যবস্থা এবং উৎপাদনের অন্যান্য উপাদানে পরিবর্তন আনা হয়েছে। নতুন উৎপাদক এবং জ্বালানির নতুন উৎস বাড়ায় বিশ্ব এখন অতীতের তুলনায় তেলের ওপর কম নির্ভরশীল। কৌশলগত তেল মজুত থেকে সরবরাহ বাড়ানো, বিশেষ করে চীনে, এবং উচ্চ দামের কারণে কিছু চাহিদা কমে যাওয়া; এই দুই বিষয়ও ধাক্কার প্রভাব উল্লেখযোগ্যভাবে কমিয়েছে।
তৃতীয়ত, নীতিগত প্রতিক্রিয়াও কিছুটা প্রভাব শোষণ করতে সাহায্য করেছে। ২০২৫ সালে যখন প্রবৃদ্ধি ঝুঁকির মুখে বলে মনে হচ্ছিল, তখন বহু উন্নত অর্থনীতিতে রাজস্ব ও মুদ্রানীতি শিথিল করা হয়। এরপর চলতি বছর মূল্যস্ফীতির প্রত্যাশা নিয়ন্ত্রণে রাখতে মুদ্রানীতি আবার কঠোর করা হয়েছে।
চতুর্থত, এবং সবচেয়ে গুরুত্বপূর্ণভাবে, বিশ্ব এখন একটি বড় ও ইতিবাচক দীর্ঘমেয়াদি সামগ্রিক সরবরাহ ধাক্কার মধ্য দিয়ে যাচ্ছে, যার মূল চালিকা শক্তি এআই বিনিয়োগের বিস্ফোরণ। যুক্তরাষ্ট্র ও চীন এ ক্ষেত্রে স্পষ্টভাবে এগিয়ে আছে। তবে এশিয়া ও ইউরোপের আরও অনেক দেশও এই মূলধনী ব্যয়ের চক্র থেকে লাভবান হচ্ছে। এই বিনিয়োগচক্রের সঙ্গে এখন ক্রমবর্ধমান প্রতিরক্ষা ব্যয়ও যুক্ত হয়েছে।
তারপরও কিছু বড় ধরনের ঝুঁকি বিবেচনায় রাখতে হবে।
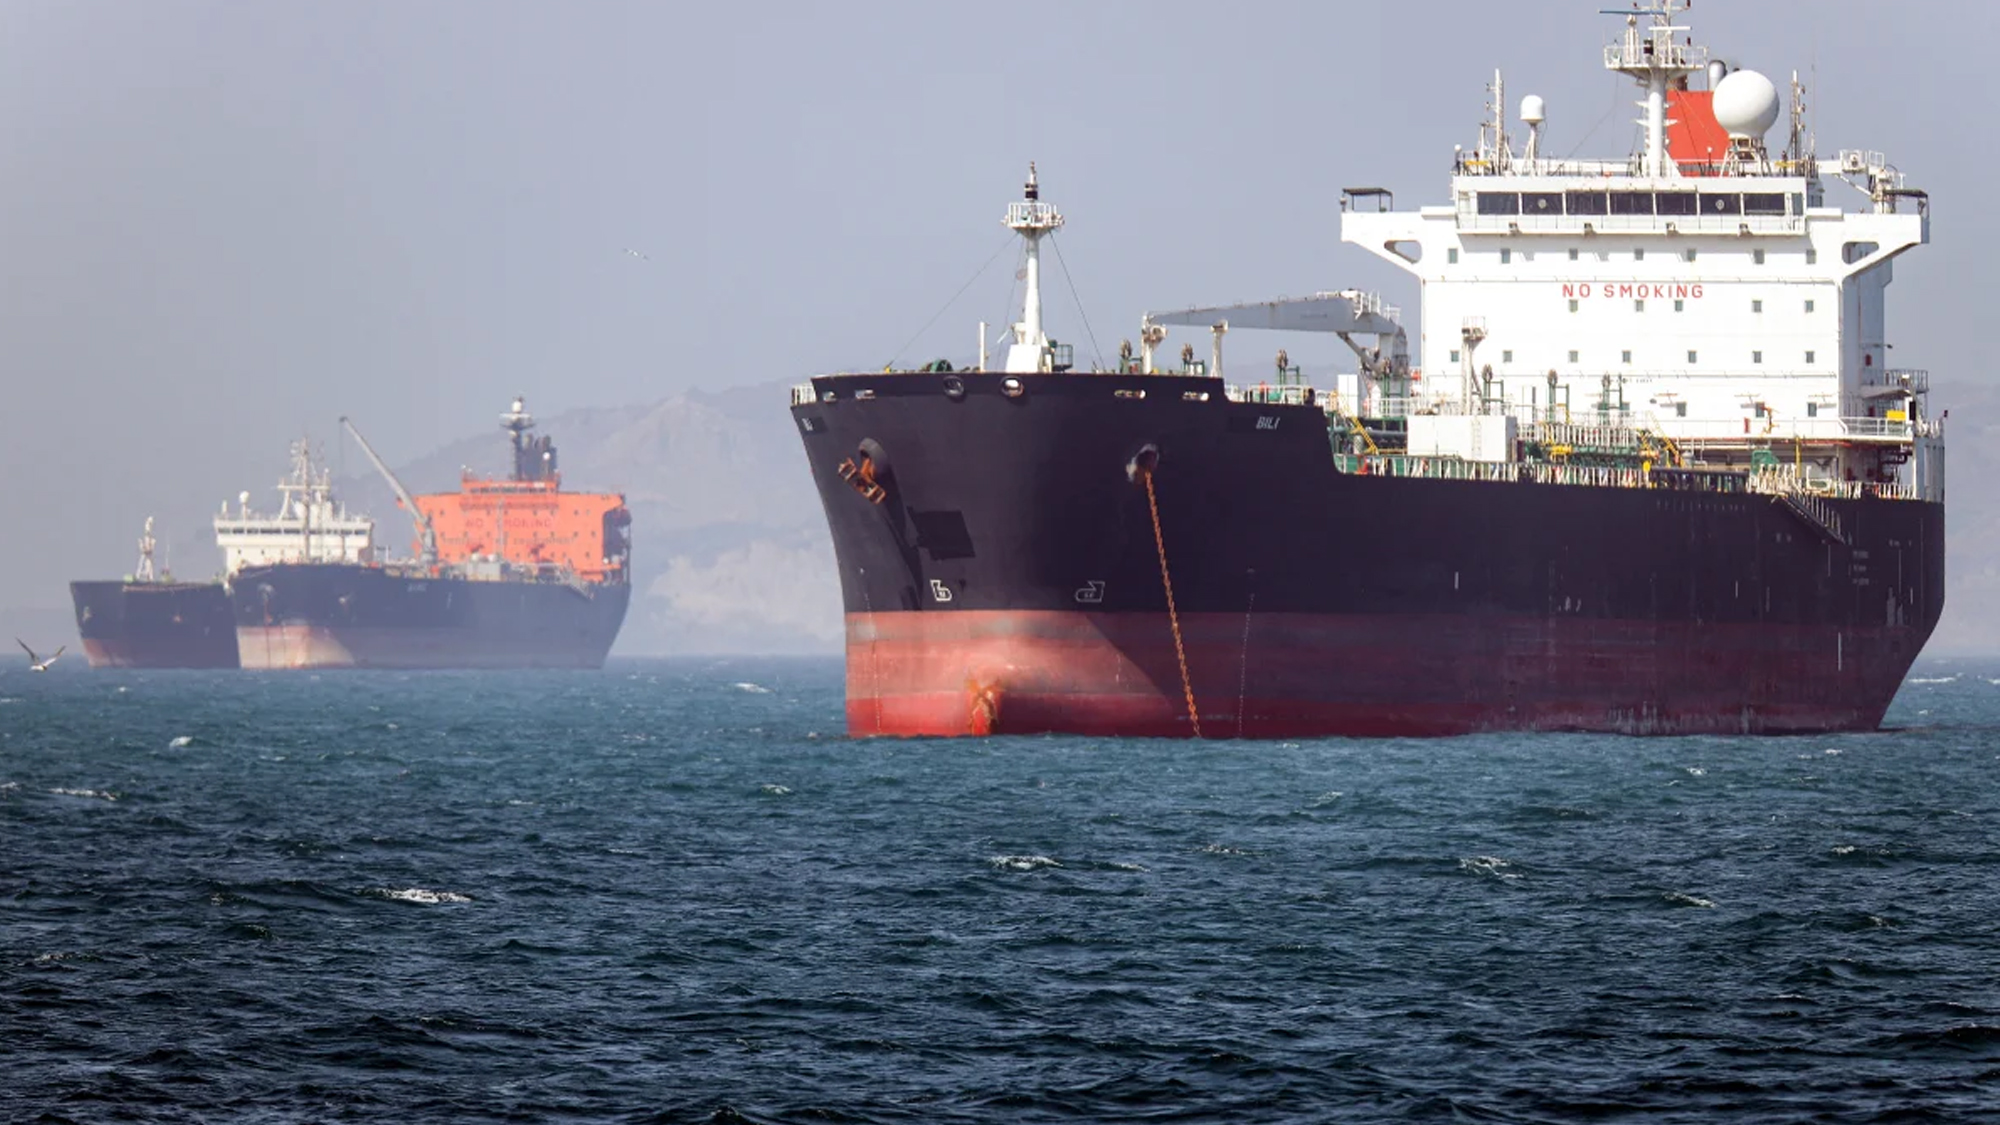
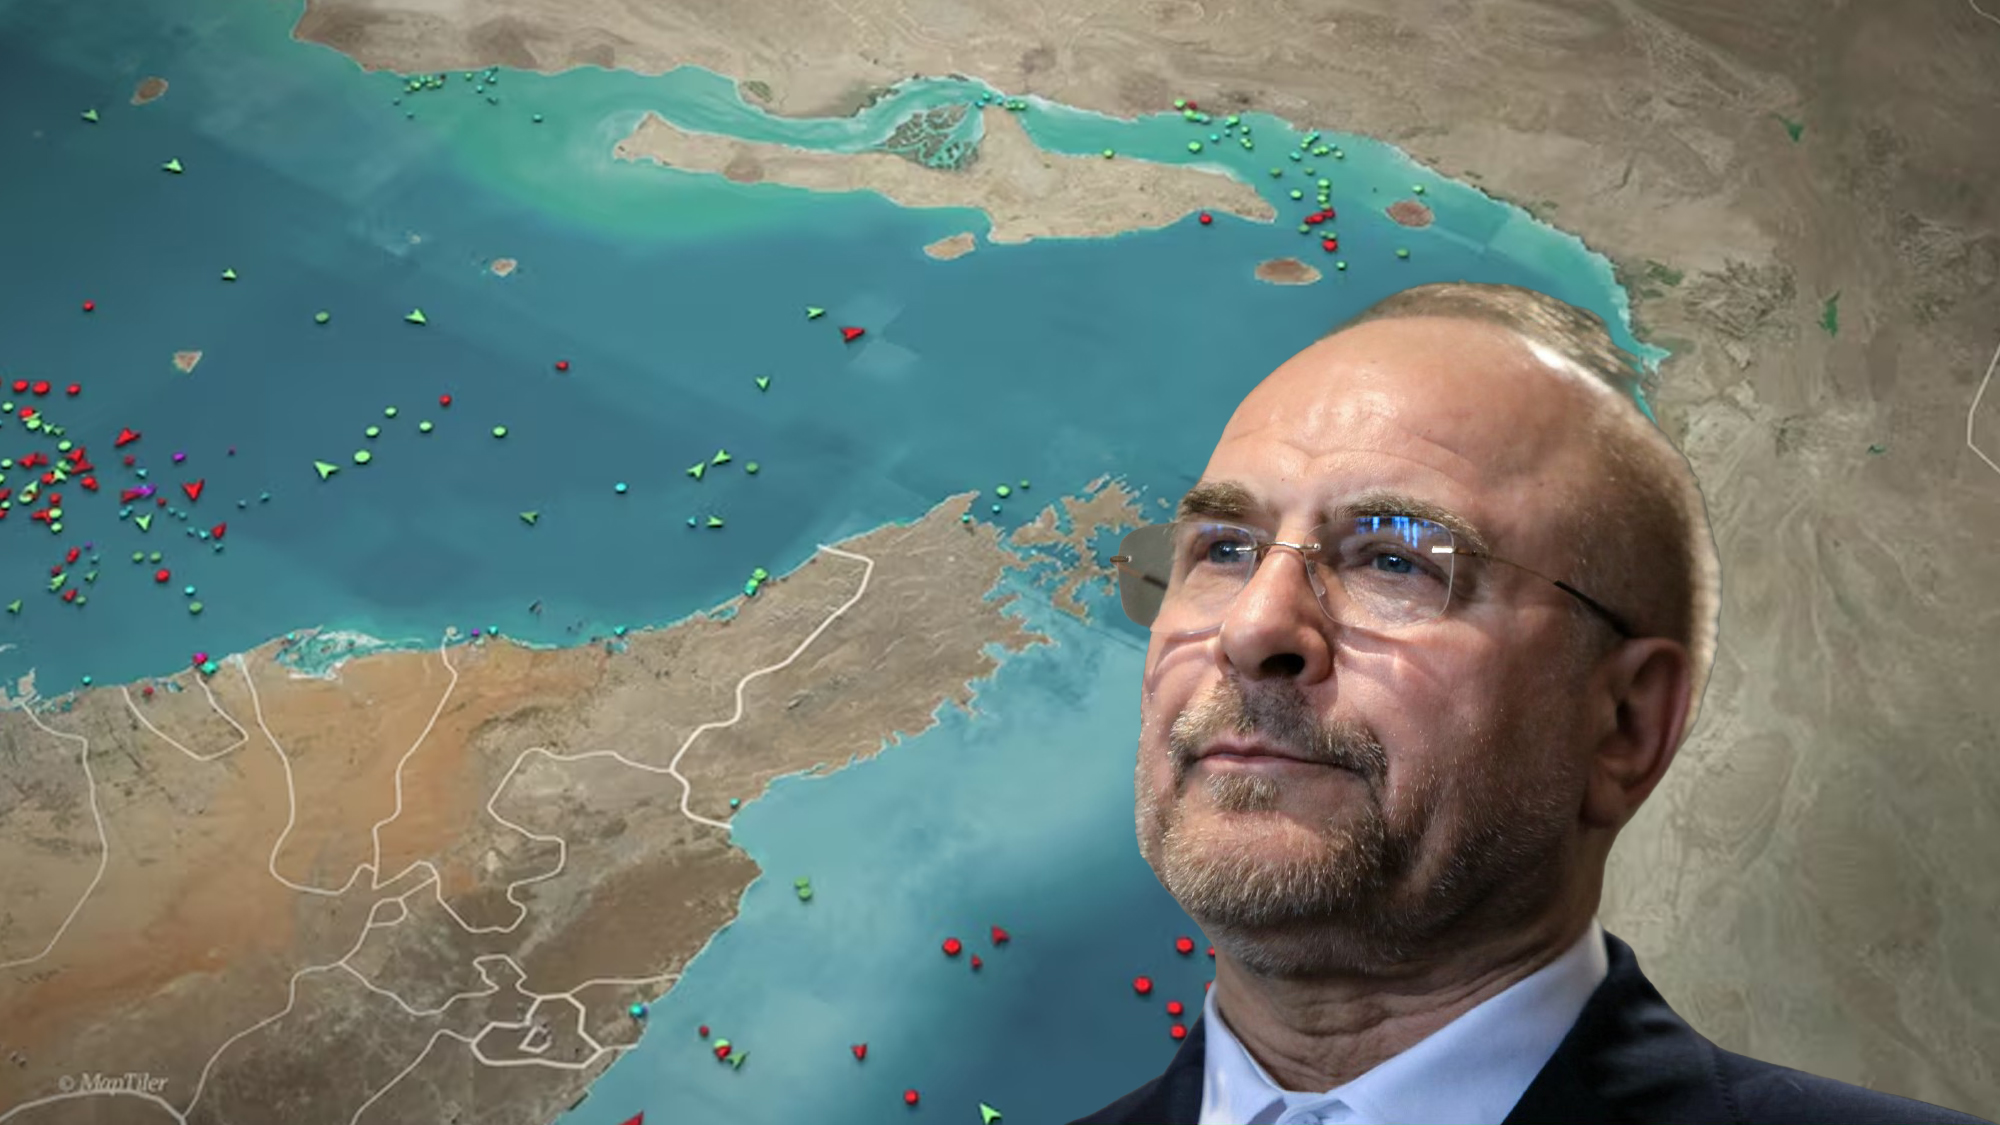
শুরুতেই আছে ভূরাজনৈতিক উত্তেজনা। হরমুজ প্রণালী দিয়ে জাহাজ চলাচল এখনো সীমিত ও অনিশ্চিত। সাম্প্রতিক সময়ে গুরুত্বপূর্ণ নৌপথ ও সৌদি আরবের একটি পাইপলাইনে হুতি হামলা তেল ও গ্যাসের সরবরাহ আরও সীমিত করে দিতে পারে। তেলের দাম ইতোমধ্যে আবার ব্যারেলপ্রতি ১০০ ডলারের ওপরে উঠেছে। জ্বালানির দাম যত দীর্ঘ সময় বেশি থাকবে, স্থবির মূল্যস্ফীতির চাপ তত বাড়বে।
এছাড়া যুক্তরাষ্ট্র ও চীনের সাম্প্রতিক যুদ্ধবিরতি বা সমঝোতার মেয়াদ বাড়ানো হলেও তা দীর্ঘস্থায়ী নাও হতে পারে। বিশেষ করে চীন এবং তার কার্যত মিত্র রাশিয়া, ইরান ও উত্তর কোরিয়া যদি যুক্তরাষ্ট্রের ভূকৌশলগত ভুল থেকে উৎসাহ পায়, তাহলে পরিস্থিতি আবার বদলে যেতে পারে।
২০২৮ সালে তাইওয়ানের নির্বাচনের পর সেখানে উত্তেজনা বাড়তে পারে। একই সময়ে রাশিয়া-ইউক্রেন সংঘাত ইতোমধ্যে আরও বিস্তৃত পরিসরে ছড়িয়ে পড়ছে। ইউক্রেন রাশিয়ার গভীরে হামলা চালাচ্ছে, আর রাশিয়া ইউরোপের বিরুদ্ধে হাইব্রিড যুদ্ধ চালাচ্ছে। ইউক্রেন যেহেতু রাশিয়ার জ্বালানি অবকাঠামোকে লক্ষ্য করছে, তাই যুদ্ধবিরতি না হলে হাইড্রোকার্বন বা তেল-গ্যাসের দামে আরও ঊর্ধ্বমুখী চাপ পড়বে।
একই সঙ্গে উদার গণতান্ত্রিক দেশগুলোতে রাজনৈতিক অকার্যকারিতার লক্ষণও বাড়ছে। যুক্তরাষ্ট্র, ফ্রান্স, জার্মানি, ইতালি ও স্পেনে আসন্ন নির্বাচনগুলো আরও জনতুষ্টিবাদী অর্থনৈতিক নীতির পথ খুলে দিতে পারে, যা প্রবৃদ্ধিকে ক্ষতিগ্রস্ত করবে ও রাজস্ব ঝুঁকি বাড়াবে।
বাস্তবে, বহু উন্নত অর্থনীতি এবং কিছু উদীয়মান বাজারে বড় বাজেট ঘাটতি এবং উচ্চ ঋণ-জিডিপি অনুপাত ইতোমধ্যে সরকারি বন্ডের রিটার্ন হার বাড়াচ্ছে। এর ফলে বেসরকারি খাতের উৎপাদন, মূলধনী ব্যয় এবং ভোগব্যয় চাপের মুখে পড়তে পারে। একই সঙ্গে ঋণসংকটের ঝুঁকিও বাড়ছে।
এআই বুমও ঝুঁকির আরেকটি উৎস। এতে অতিরিক্ত উত্তেজনা বা বুদ্বুদের লক্ষণ দেখা যাচ্ছে। যদি এটি শেষ পর্যন্ত একটি বুদ্বুদ প্রমাণিত হয়, যেটি কোনো এক সময় ফেটে যাবে বা ধীরে ধীরে চুপসে পড়বে, তাহলে এর ফল হতে পারে নেতিবাচক সম্পদ-প্রভাব। অর্থাৎ সম্পদের মূল্য কমে যাওয়ার কারণে ভোগব্যয় হ্রাস; ঋণসংক্রান্ত সমস্যা; এবং বিনিয়োগকারী ও পরিবারের মধ্যে ঝুঁকি নেওয়ার আগ্রহ বা ‘অ্যানিম্যাল স্পিরিটস’ কমে যাওয়া।
নীতির দিক থেকেও সমস্যা আছে। স্থবির মূল্যস্ফীতির ধাক্কা যখন একই সঙ্গে প্রবৃদ্ধি কমায় ও মূল্যস্ফীতি বাড়ায়, তখন যেসব কেন্দ্রীয় ব্যাংকের দায়িত্ব একই সঙ্গে মূল্যস্থিতি ও পূর্ণ কর্মসংস্থান বজায় রাখা, তারা কঠিন দ্বিধার মুখে পড়ে।
কেন্দ্রীয় ব্যাংকগুলো যদি মনে করে মূল্যস্ফীতি ঠেকাতে আরও সুদের হার বাড়ানো প্রয়োজন, তাহলে তাতে প্রবৃদ্ধি আরও দুর্বল হতে পারে। একই সঙ্গে আর্থিক স্থিতিশীলতা নিয়েও উদ্বেগ বাড়তে পারে। কারণ বেসরকারি ও সরকারি ঋণের মাত্রা ইতোমধ্যে অনেক বেশি। এর সঙ্গে রয়েছে ঋণ মুদ্রায়ন বা সহজ ভাষায় ‘টাকা ছাপিয়ে ঋণ সামলানোর’ ঝুঁকি।
পূর্বাভাস অনুযায়ী, এসব নেতিবাচক ঝুঁকি নিয়ন্ত্রণের মধ্যেই থাকবে। ২০২৭ সালে বৈশ্বিক অর্থনৈতিক প্রবৃদ্ধি উন্নত হবে এবং উৎপাদনশীলতা বাড়ানো প্রযুক্তিগত উদ্ভাবন বিশ্ব অর্থনীতিকে শক্তিশালী অনুকূলতা দেওয়ায় মূল্যস্ফীতি কমবে।
এই পরিস্থিতিতে উচ্চ বন্ড রিটার্ন হারের প্রধান কারণ হবে এআই বুম, মূল্যস্ফীতি কিংবা বাজেট ঘাটতি ও ঋণ নিয়ে উদ্বেগ নয়।
এছাড়া ভূরাজনৈতিক উত্তেজনা কমে আসাও পুরোপুরি সম্ভব। তা হলে জ্বালানির দাম কমবে, এবং সাম্প্রতিক বছরগুলোর ইতিবাচক; এমনকি দুই অঙ্কের শেয়ারবাজার রিটার্ন অব্যাহত থাকার মতো পরিবেশ তৈরি হবে।
কিন্তু বড় ঝুঁকিগুলো যদি সত্যি বাস্তবায়িত হয়, তাহলে জ্বালানি ও পণ্যের দাম দীর্ঘ সময় বেশি থাকতে পারে কিংবা আরও বাড়তে পারে। বাণিজ্য ও সরবরাহব্যবস্থায় আরও গুরুতর বিঘ্ন ঘটতে পারে।
আর সে ক্ষেত্রে বড় ধরনের বাজার সংশোধনের ঝুঁকি উল্লেখযোগ্যভাবে বাড়বে। একই সঙ্গে বন্ডের ফলন বাড়বে ও শেয়ারের দাম কমবে।
তারপরও তুলনামূলক ইতিবাচক পরিস্থিতিই এখনো বেশি সম্ভাব্য।
প্রযুক্তিগত অগ্রগতির অনুকূল প্রবাহ এখনো শক্তিশালী। বাজারের শৃঙ্খলা সবচেয়ে ক্ষতিকর নীতিগুলোকে সীমিত রাখতে সাহায্য করবে। আর যুক্তরাষ্ট্র ও চীন দুই দেশই আপাতত তাদের প্রতিদ্বন্দ্বিতা কমানোর বিষয়ে প্রতিশ্রুতিবদ্ধ বলে মনে হচ্ছে।
সম্ভাব্য ঝুঁকির ব্যাপ্তি বিবেচনায়, এখন আশা করতে হবে যে বর্তমান স্থিতিস্থাপকতা অব্যাহত থাকবে।
এর অনেকটাই নির্ভর করবে রাজনৈতিক নেতারা কতটা চরমপন্থী অবস্থান এড়িয়ে চলতে পারেন এবং মানব ইতিহাসের সবচেয়ে গুরুত্বপূর্ণ প্রযুক্তিগত উদ্ভাবনগুলোর একটির অগ্রযাত্রাকে বিপথে যেতে না দেন।